Aktienanalyse von Aktientrend · 11. November 2026
Ich verwende den festen Referenzkurs von 74,60 USD vom 11. November 2026 für die Berechnungen in diesem Beitrag!
Sea Limited ist für mich nach den jüngsten Quartalszahlen ein wachstumsstarker Konzern zu einer inzwischen deutlich vernünftigeren Bewertung als noch vor ein paar Jahren. Das macht die Aktie besonders interessant. Ob sie wirklich günstig ist, entscheidet sich aber daran, wie viel vom Umsatzwachstum zukünftig und dauerhaft bei den Aktionären ankommt.
Bei 74,60 USD liegt das KGV auf Basis der letzten zwölf Monate bei rund 26,8 und das KUV bei 1,51. Mit den Gewinnschätzungen sinkt das KGV für 2027 auf etwa 18,6. Eine sehr positive Ausgangslage. Gleichzeitig sehe ich ein Unternehmen, dessen Finanzsparte immer mehr Kapital bindet und dessen Investitionsbedarf stetig steigt, vor allem mit Blick auf die neue Cloud-Sparte. Ein reiner Blick auf den Umsatz greift daher viel zu kurz.
Mein Beurteilung von Sea Limited ist stark positiv. Ich sehe eine attraktive Chance für Anleger, die starke Schwankungen und die Risiken des Kreditgeschäfts tragen und die (Investitions)Unsicherheiten bezogen auf das neue Cloud-Geachäft aushalten können. Meine zentrale Bewertungsannahme für das gesamte Unternehmen ergibt einen möglichen Wert von 100 USD in rund zwölf Monaten.
Dabei muss ich darauf hinweisen, dass ich selbst in Sea Limited erheblich investiert bin! Beachtet meine Aussagen daher immer aus dem Blickwinkel eines Investors der seine Anlageentscheidung bereits getroffen hat!
Drei Geschäfte sind für meine Bewertung relevant
Sea Limited hat seinen operativen Sitz in Singapur und verbindet drei sehr unterschiedliche Geschäftsbereiche. Shopee steht für den digitalen Handel, Monee für Finanzdienstleistungen und Garena für Spiele. Die Gesellschaft wurde 2009 gegründet. Die US-Börsennotierung erfolgt über ADS unter dem Kürzel SE. Ein ADS entspricht einer Class-A-Aktie. Für die Bewertung ist der gesamte Eigenkapitalwert des Konzerns maßgeblich. [2] [12]
Ich sehe darin eine überaus interessante Kombination. Ein Handelsplatz kann Kunden und Händler zusammenbringen, Zahlungsdienste können Transaktionen erleichtern, und Kredite können zusätzliche Käufe ermöglichen. Werden diese Beziehungen sinnvoll genutzt, sinken die Kosten je gewonnenem Kunden. Zugleich können Daten aus wiederkehrenden Transaktionen helfen, Angebote und Kreditentscheidungen zu verbessern. Für mich ist das ein möglicher Wettbewerbsvorteil, dessen wirtschaftlichen Nutzen sich tatsächlich an Margen und Aufträgen messen lassen muss.
| Bereich | Umsatz Q3 2026 | Wachstum | Bereinigtes EBITDA |
|---|---|---|---|
| Shopee | 6,070 Mrd. USD | 41,3 % | 269,2 Mio. USD |
| Monee | 1,622 Mrd. USD | 63,9 % | 298,3 Mio. USD |
| Garena | 0,840 Mrd. USD | 28,6 % | 458,2 Mio. USD |
Quartal bis 30. September 2026. Die EBITDA-Werte sind bereinigt und entsprechen der aktuellen Definition des Unternehmens. Sonstige Bereiche und nicht zugeordnete Konzernkosten sind in der Tabelle nicht enthalten. Deshalb ergibt die Summe der drei Segmentergebnisse nicht das Konzernergebnis. Quelle Sea. [1]
Garena ist gemessen am Umsatz deutlich kleiner als Shopee, trägt aber einen erheblichen Teil des Ergebnisbeitrags. Monee wächst besonders schnell, besitzt jedoch ein anderes Risikoprofil als eine reine Softwareplattform. Ich halte es deshalb für falsch, den gesamten Konzern ausschließlich wie einen Onlinehändler oder ausschließlich wie ein Fintech zu bewerten. Der Mix ist gerade was Sea Limited so besonderes macht.
Was mir die Quartalszahlen tatsächlich sagen
| Kennzahl | Q3 2025 | Q3 2026 | Veränderung |
|---|---|---|---|
| Umsatz | 5.986,0 | 8.582,3 | +43,4 % |
| Bruttogewinn | 2.599,4 | 3.935,4 | +51,4 % |
| Operatives Ergebnis | 475,9 | 664,2 | +39,5 % |
| Konzerngewinn | 375,0 | 502,5 | +34,0 % |
| Verwässertes EPS in USD | 0,59 | 0,78 | +32,2 % |
| Bereinigtes EBITDA | 722,3 | 931,3 | +28,9 % |
Quelle Sea Q3 2026. [1]
Das Wachstum ist stark. Sehr stark. Gleichzeitig steigt der Umsatz schneller als der operative Gewinn und der Gewinn je Aktie. Meine eigene Rechnung ergibt hierbei eine operative Marge von 7,74 % nach 7,95 % im Vorjahresquartal. Die konzernweite Nettomarge fällt von 6,26 % auf 5,85 %. Für mich ist das die wichtigste Einschränkung hinter den guten Wachstumszahlen. Mit jedem Dollar Umsatzwachstum scheint Sea etwas weniger Geld zu verdienen, die Effizienz scheint zu sinken.
Die Bruttomarge steigt dagegen von 43,42 % auf 45,86 %. Das zeigt mir, dass sich die Ökonomie vor den laufenden Vertriebs-, Entwicklungs- und Verwaltungskosten verbessert hat. Ein Teil dieses Fortschritts wird anschließend wieder investiert oder durch andere Aufwendungen aufgezehrt. Zumindest kann man so ungefähr den Grund der sinkenden Nettomargen verorten.
Shopee muss seine Größe in höhere Gewinne übersetzen
Bei Shopee ist für mich besonders relevant, dass die Erlöse schneller wachsen als das gehandelte Warenvolumen. Das GMV (Gesamtwert aller über eine Plattform, einen Online-Shop oder einen Marktplatz verkauften Waren und Dienstleistungen) erreichte im Quartal 39,7 Mrd. USD und lag 23,3 % über dem Vorjahr. Die Erlöse aus dem Kernmarktplatz legten um 50,6 % zu. Darin stecken vor allem Transaktionsgebühren und Werbung. [1]
Das Management hält für 2026 an ungefähr 25 % GMV-Wachstum und rund 1 Mrd. USD bereinigtem Shopee-EBITDA fest. [3] Die Plattform investiert also weiterhin in ihre Leistungsfähigkeit. Meiner Meinung nach müssen diese Ausgaben später entweder mehr Bestellungen pro Kunde, niedrigere Kosten je Bestellung oder eine höhere Zahlungsbereitschaft der Händler schaffen.
Für Südostasien und Brasilien sehe ich weitere grundsätzliche Wachstumsmöglichkeiten. Gleichzeitig können aggressive Wettbewerber, wie MercadoLibre aus Brasilien, die Wirtschaftlichkeit durch Rabatte, günstige Lieferung und hohe Werbeausgaben belasten.
Monee:Wachstumstreiber und der wichtigste Risikofaktor
Die Finanzsparte bietet Zahlungen, Kredite und digitale Bankdienstleistungen. Ihr Kreditbestand erreichte zum Quartalsende rund 12,6 Mrd. USD und wuchs um 60 %. Die Quote der mehr als 90 Tage überfälligen Kredite stieg von 1,1 % auf 1,3 %. [1]
Ein größerer Kreditbestand kann nachhaltige Erträge über mehrere Perioden erzeugen. Er verlangt aber zunächst Finanzierung und Risikotragfähigkeit. Außerdem zeigen sich Probleme neuer Kreditjahrgänge häufig erst mit deutlicher zeitlicher Verzögerung. Eine niedrige Ausfallquote bei rasch wachsendem Bestand ist deshalb kein Nachweis der Qualität der Kreditnehmer über einen ganzen Kreditzyklus. Frisch vergebene Kredite vergrößern den Nenner, bevor sie überhaupt lange genug überfällig sein können.
Aus den gemeldeten Segmentzahlen ergibt sich eine bereinigte EBITDA-Marge von rund 18,4 % nach etwa 26,1 % im Vorjahresquartal. Das bedeutet für mich, dass das starke Wachstum aktuell mit deutlich weniger zusätzlichem Ergebnis pro Umsatzdollar einhergeht.
Monee bedient laut Management inzwischen fast 44 Millionen aktive Kreditkunden. Persönliche Barkredite und Kredite außerhalb von Shopee machen zusammen mittlerweile etwa 60 % des Kreditbestands aus. [3] Ich sehe darin zusätzliche Marktchancen über eine zunehmende Emanzipation von Shopee und als hauptsächlicher Warenkreditgeber.
Garena liefert Gewinne aber die Bookings setzen den Maßstab
Garena meldete im Quartal 840,1 Mio. USD Umsatz und 890,0 Mio. USD Bookings. Während der Umsatz um 28,6 % zulegte, stiegen die Bookings nur um 5,9 %. [1] Die Bookings sind eine Annäherung an die in der Periode angefallenen Spielerausgaben. Ich halte sie deshalb für eine sehr wichtige Ergänzung zu den bilanziell erfassten Umsätzen, zeigen sie doch einen wichtigen Trend besser an.
Die unterschiedlichen Wachstumsraten mahnen mich deshalb zur Vorsicht. Ich würde das hohe Umsatzwachstum nicht einfach in die Zukunft 1:1 fortschreiben. Umsatzrealisierung und aktuelle Nachfrage können zeitlich auseinanderliegen.
Garena kann mit seinen Erträgen die Entwicklung anderer Konzernbereiche unterstützen. Gleichzeitig bleibt die Abhängigkeit von erfolgreichen Spielen ein Risiko. Ein Flop eines oder mehrerer Spiele, der Wechsel auf andere Spiele zur Konkurrenz sind in der Gamingbranche nicht unüblich.
Sechs Jahre zeigen einen grundlegenden Wandel
| Jahr | Umsatz | Verwässertes EPS | Operativer Cashflow |
|---|---|---|---|
| 2020 | 4,38 | -3,39 | 0,56 |
| 2021 | 9,96 | -3,84 | 0,21 |
| 2022 | 12,45 | -2,96 | -1,06 |
| 2023 | 13,06 | 0,25 | 2,08 |
| 2024 | 16,82 | 0,74 | 3,28 |
| 2025 | 22,94 | 2,52 | 5,02 |
Abgeschlossene Geschäftsjahre 2020 bis 2025. Umsatz und operativer Cashflow in Mrd. USD, verwässertes GAAP-EPS in USD. Quellen Sea-Jahresberichte und Ergebnisveröffentlichungen. [2] [4] [5] [6]
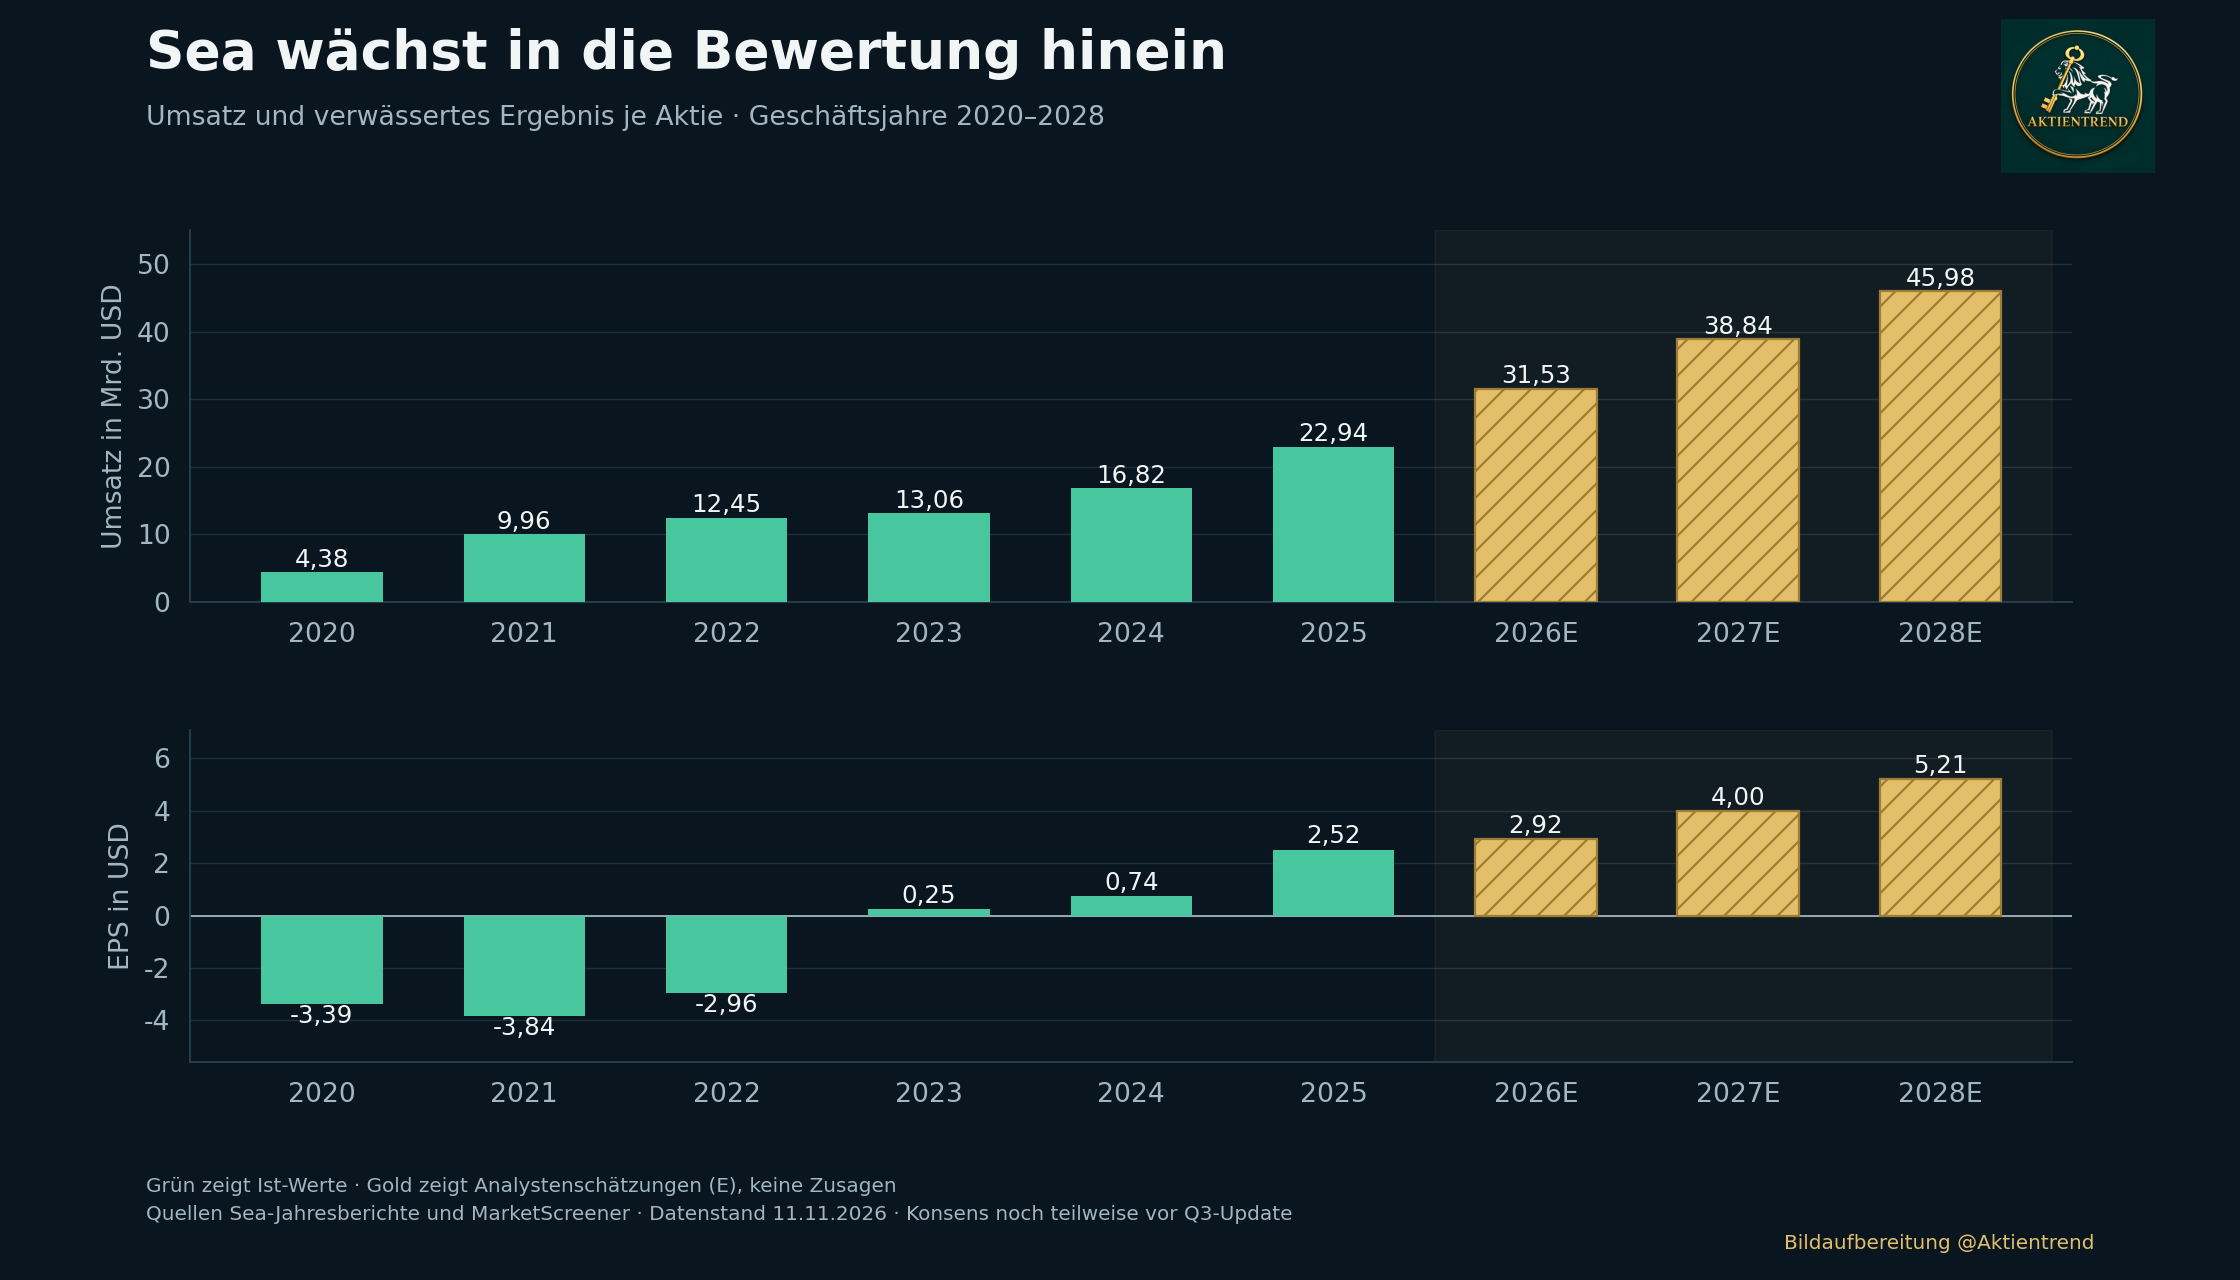
Zwischen 2020 und 2025 hat Sea seinen Umsatz mehr als verfünffacht. Gleichzeitig wandelte sich das Unternehmen von hohen Verlusten zu positiven Gewinnen. Ich halte diesen Wechsel für wichtiger als die Erinnerung an frühere Höchstkurse bei 200$. Sea Limited hat den Wandel hin zu einem stark wachsenden und vor allem profitablen Unternehmen geschafft.
Die Jahre 2023 und 2024 zeigen zudem, warum KGV-Vergleiche bei jungen profitablen Unternehmen schwierig sind. Sobald ein kleiner Gewinn entsteht, kann das KGV zunächst extrem hoch aussehen und fantastische Bewertungen erzeugen. Das ist etwas komplett anderes als ein ausgereiftes Unternehmen wie Amazon, dessen Gewinne bereits nahe an einer stabilen Marge liegen. Ich vergleiche deshalb immer auch Umsatzbewertung, Margen und Kapitalbedarf, ansonsten macht ein Bewertungsvergleich über mehrere Jahre keinen Sinn.
Endlich: Wie ich die Aktie bei 74,60 USD bewerte
Für die letzten zwölf Monate addiere ich das vierte Quartal 2025 und die ersten neun Monate 2026. Daraus ergeben sich rund 30,32 Mrd. USD Umsatz und 2,47 Mrd. USD operatives Ergebnis. Die Summe der veröffentlichten verwässerten Periodenergebnisse je Aktie liegt bei rund 2,78 USD. Mit der Aktienzahl ergibt sich ein Börsenwert von etwa 45,69 Mrd. USD. [1] [7] [8]
| Kennzahl | Berechneter Wert | Meine Einordnung |
|---|---|---|
| Börsenwert | 45,69 Mrd. USD | Eigenkapitalwert am Referenzkurs |
| KGV TTM | 26,8× | Kurs relativ zum verwässerten Ergebnis je Aktie |
| KUV TTM | 1,51× | Ohne die zugehörige Marge nur begrenzt aussagekräftig |
| KBV | 3,43× | Ergänzende Bilanzperspektive |
| Kurs / operativer Cashflow | 8,2× | Vor Sachinvestitionen und zusätzlicher Kreditvergabe |
| Kurs / einfacher FCF | 10,5× | Ohne Kapitalbindung im wachsenden Kreditportfolio |
| Einfache FCF-Rendite | 9,5 % | Keine frei ausschüttbare Rendite |
| Vereinfachter Enterprise Value | 41,18 Mrd. USD | Mit Leasingverbindlichkeiten und Minderheitsanteilen |
| EV / Umsatz TTM | 1,36× | Wegen Finanzsparte nur ergänzend |
| EV / operatives Ergebnis TTM | 16,7× | Wegen Finanzsparte nur ergänzend |
Das KGV von 26,8 empfinde ich für das aktuelle Wachstum als vertretbar, weder zu hoch noch zu niedrig. Es enthält allerdings bereits die Erwartung, dass Sea seine Gewinne weiter steigert. Ein KUV von 1,51 wirkt erstmal günstig, ist aber ohne Marge wenig aussagekräftig. Vereinfacht entspricht ein KUV von 1,5 bei 5 % Nettomarge einem KGV von 30. Bei 10 % Nettomarge wären es 15. Diese Rechenregel verdeutlicht mir, wie stark die Bewertung von der künftigen Profitabilität abhängt. Sea könnte bei entsprechenden Margenentwicklungen schnell deutlich über- oder unterbewertet sein. Deshalb ist nach den aktuellen Quartalszahlen der Punkt Margen so wichtig beziehungsweise rückt immer mehr in den Fokus, vor allem mit Blick auf die kommenden Investitionen in den Cloudbereich und dem Kapitalbedarf für den Kreditbereich.
Warum ich die scheinbar hohe Cashflow-Rendite erstmal relativiere
Aus 5,54 Mrd. USD operativem Cashflow und rund 1,21 Mrd. USD Sachinvestitionen ergibt sich über zwölf Monate rechnerisch ein einfacher Free Cashflow von 4,34 Mrd. USD. Das entspräche einer Rendite von rund 9,5 % auf den Börsenwert. Ich würde daraus jedoch keine frei verfügbare Ausschüttungsliquidität ableiten.
Die entscheidende Besonderheit liegt in der Kapitalflussrechnung. Der zusätzliche Mittelbedarf für das Kreditportfolio erscheint bei Sea im Investitionscashflow. Wer lediglich operativen Cashflow minus Sachinvestitionen rechnet, lässt diesen Mittelabfluss komplett außen vor. Die folgende Überleitung macht die tatsächlichen Größenordnungen sichtbar.
| Position | Mrd. USD |
|---|---|
| Operativer Cashflow | +4,065 |
| Sachinvestitionen | −1,042 |
| Einfacher FCF vor Kreditwachstum | +3,023 |
| Mittelabfluss aus dem Ausbau des Kreditportfolios | −4,446 |
| Zwischenstand vor Finanzierung und weiteren Bewegungen | −1,423 |
Erste neun Monate 2026, Mrd. USD. Die letzte Zeile ist eine eigene Zwischenrechnung vor Finanzierung und weiteren Investitionsbewegungen, kein vollständiger Free Cashflow an die Aktionäre. Quelle Sea. [1]
Einlagenzuflüsse und andere Finanzierungsquellen des Kreditgeschäfts können diesen Kapitalbedarf teilweise decken. Trotzdem bleiben Kreditwachstum, Liquidität und regulatorische Kapitalanforderungen miteinander verbunden..
Auf der Bilanz stehen rund 8,02 Mrd. USD Zahlungsmittel und kurzfristige Anlagen etwa 1,22 Mrd. USD ausgewiesenen Krediten gegenüber. Dazu kommen rund 2,14 Mrd. USD Leasingverbindlichkeiten. Der rechnerische Überschuss gegenüber diesen beiden Verbindlichkeiten beträgt etwa 4,66 Mrd. USD.
Sea hat außerdem eine zusätzliche Aktien-Rückkaufermächtigung über 1 Mrd. USD beschlossen, da das alte Rückkaufprogramm über 1 Mrd. USD beinahe komplett ausgeschöpft wurde. Zum Referenz-Börsenwert entspricht das etwa 2,2 %. [1]
Heute günstiger als an den verglichenen Jahresenden
| Stichtag | Kurs in USD | KGV | KUV | KBV |
|---|---|---|---|---|
| 2020 | 199,05 | Verlust | 23,29× | 30,12× |
| 2021 | 223,71 | Verlust | 12,53× | 16,86× |
| 2022 | 52,03 | Verlust | 2,36× | 5,14× |
| 2023 | 40,50 | 162,0× | 1,77× | 3,50× |
| 2024 | 106,10 | 143,4× | 3,72× | 7,47× |
| 2025 | 127,57 | 50,6× | 3,40× | 6,22× |
| 11.11.2026 / TTM | 74,60 | 26,8× | 1,51× | 3,43× |
Quellen Sea, Stock Analysis und StatMuse, eigene Berechnungen. [2] [4] [5] [6] [9]
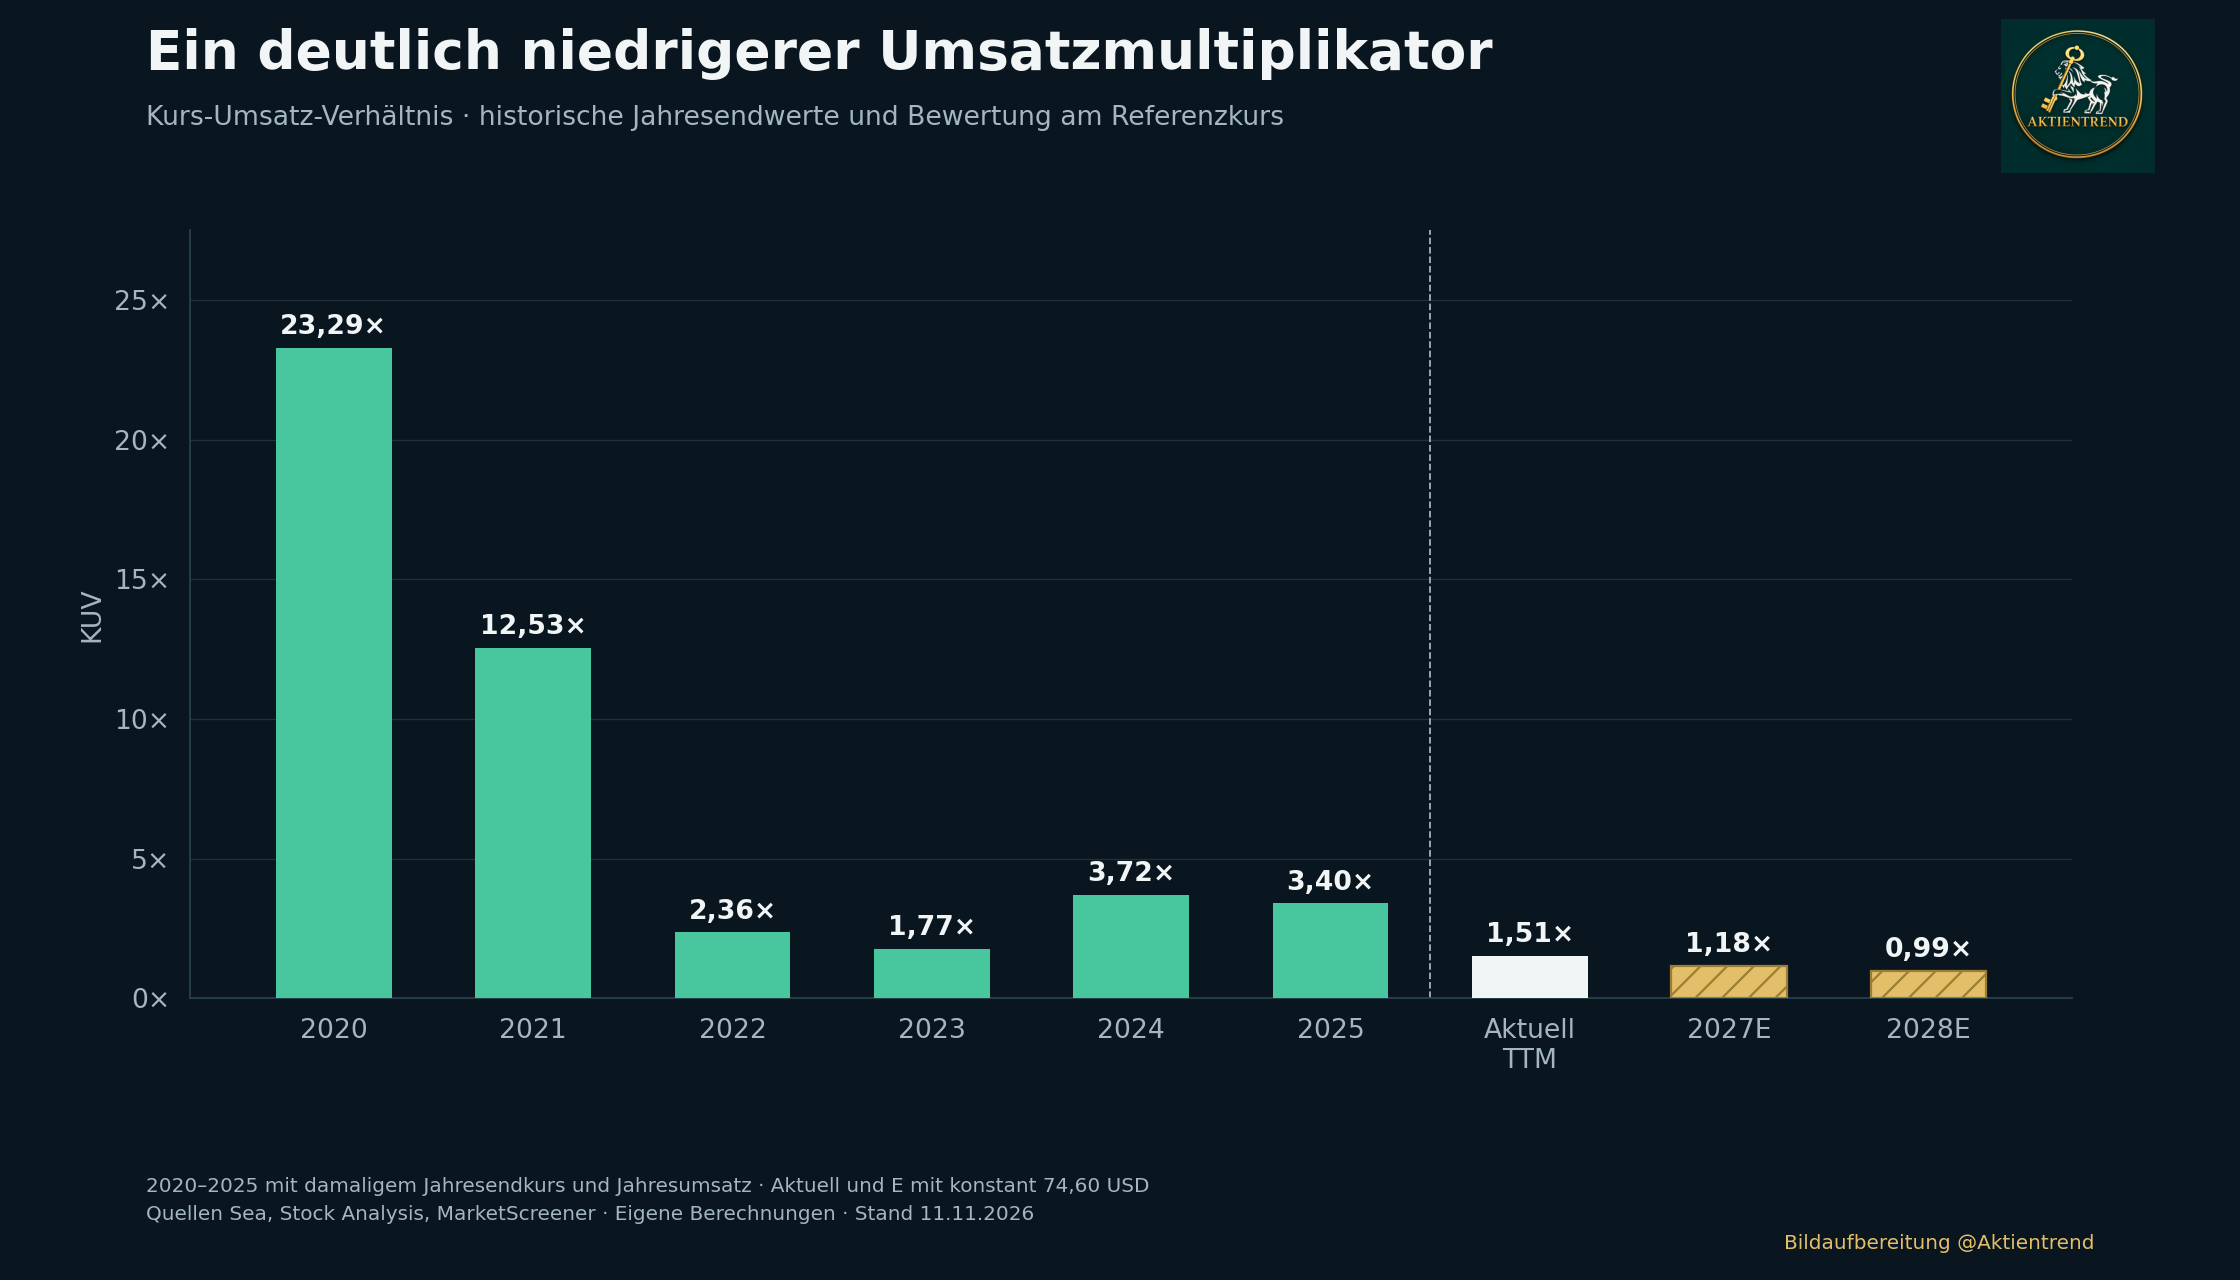
Die heutige Umsatzbewertung liegt weiter unter allen sechs Jahresendwerten. Gleichzeitig verdient Sea inzwischen deutlich mehr Geld. Diese Kombination ist für mich ein starkes Argument, die Aktie neu aber auch ohne die Maßstäbe der früheren Euphoriephase zu betrachten.
Ich leite daraus allerdings keine automatische Rückkehr zu einem KUV von 3 oder mehr ab. Das Unternehmen ist größer geworden, die Finanzsparte benötigt Kapital und das Wachstum kann und wird mit zunehmender Größe nachlassen. Eine niedrige Bewertung gegenüber der Vergangenheit ist erstmal nichts außer ein reiner Zahlenvergleich. Ob sie wirklich eine Unterbewertung darstellt, muss sich an künftigen Erträgen zeigen. Dennoch zeigt sich hier auch das Bewertungspotential.
Was die Prognosen bis 2028 bedeuten
Für die folgende Rechnung übernehme ich den Konsensstand der mir verfügbaren Analysteneinschätzungen Stand heute 11.11.2026. Ich halte den Kurs und für die umsatzbezogenen Multiplikatoren auch die Aktienzahl konstant. So wird sichtbar, wie sich die Bewertung allein durch die erwartete Geschäftsentwicklung verändern würde.
| Kennzahl | 2026E | 2027E | 2028E |
|---|---|---|---|
| Umsatz in Mrd. USD | 31,53 | 38,84 | 45,98 |
| Verwässertes EPS in USD | 2,915 | 4,001 | 5,212 |
| Operatives Ergebnis in Mrd. USD | 2,58 | 3,54 | 4,57 |
| Operative Marge | 8,2 % | 9,1 % | 9,9 % |
| KGV bei 74,60 USD | 25,6× | 18,6× | 14,3× |
| KUV bei 74,60 USD | 1,45× | 1,18× | 0,99× |
| KBV bei 74,60 USD | 3,06× | 2,57× | 2,12× |
| Vereinfachter EV / EBIT | 16,0× | 11,6× | 9,0× |
E bezeichnet Schätzungen. Quelle MarketScreener, im Bewertungsvergleich am 11. November 2026 abgerufener Snapshot, eigene Multiplikatoren bei 74,60 USD. Kurs, Aktienzahl und der vereinfachte aktuelle EV bleiben für die Projektion konstant. Es handelt sich nicht um eine Prognose des künftigen Börsenkurses. [8]
Die EPS-Schätzungen gehen zwischen 2026 und 2028 von einem durchschnittliches Wachstum von rund 34 % pro Jahr aus. Wenn Sea das erreicht, wäre ein KGV von etwa 18,6 für 2027 aus meiner Sicht wirklich attraktiv. Die sinkenden Multiplikatoren in der Tabelle entstehen allerdings nur unter der Bedingung, dass die Gewinne wie erwartet steigen und der Aktienkurs unverändert bleibt. Entsprechend positiv und negativ verändern sie sich bei sinkenden oder steigenden Aktienkurs oder Gewinnen. Es ist hakt „bloß“ eine Momentaufnahme zu einem bestimmten Kurs. Dennoch meiner Meinung nach nicht weniger aussagekräftig.
Was mir der Peer-Group-Vergleich mit MercadoLibre, Alibaba und PDD bringt
| Unternehmen | KGV TTM | KUV TTM | Nettomarge TTM |
|---|---|---|---|
| Sea Limited | 26,8× | 1,51× | 5,8 % |
| MercadoLibre | 39,8× | 1,96× | 4,9 % |
| Alibaba | 23,3× | 1,66× | 7,0 % |
| PDD Holdings | 8,6× | 1,70× | 20,4 % |
Gerundete TTM-Momentaufnahme vom 11. November 2026. Für Sea eigene Berechnung, für die Vergleichsunternehmen Stock Analysis. [10]
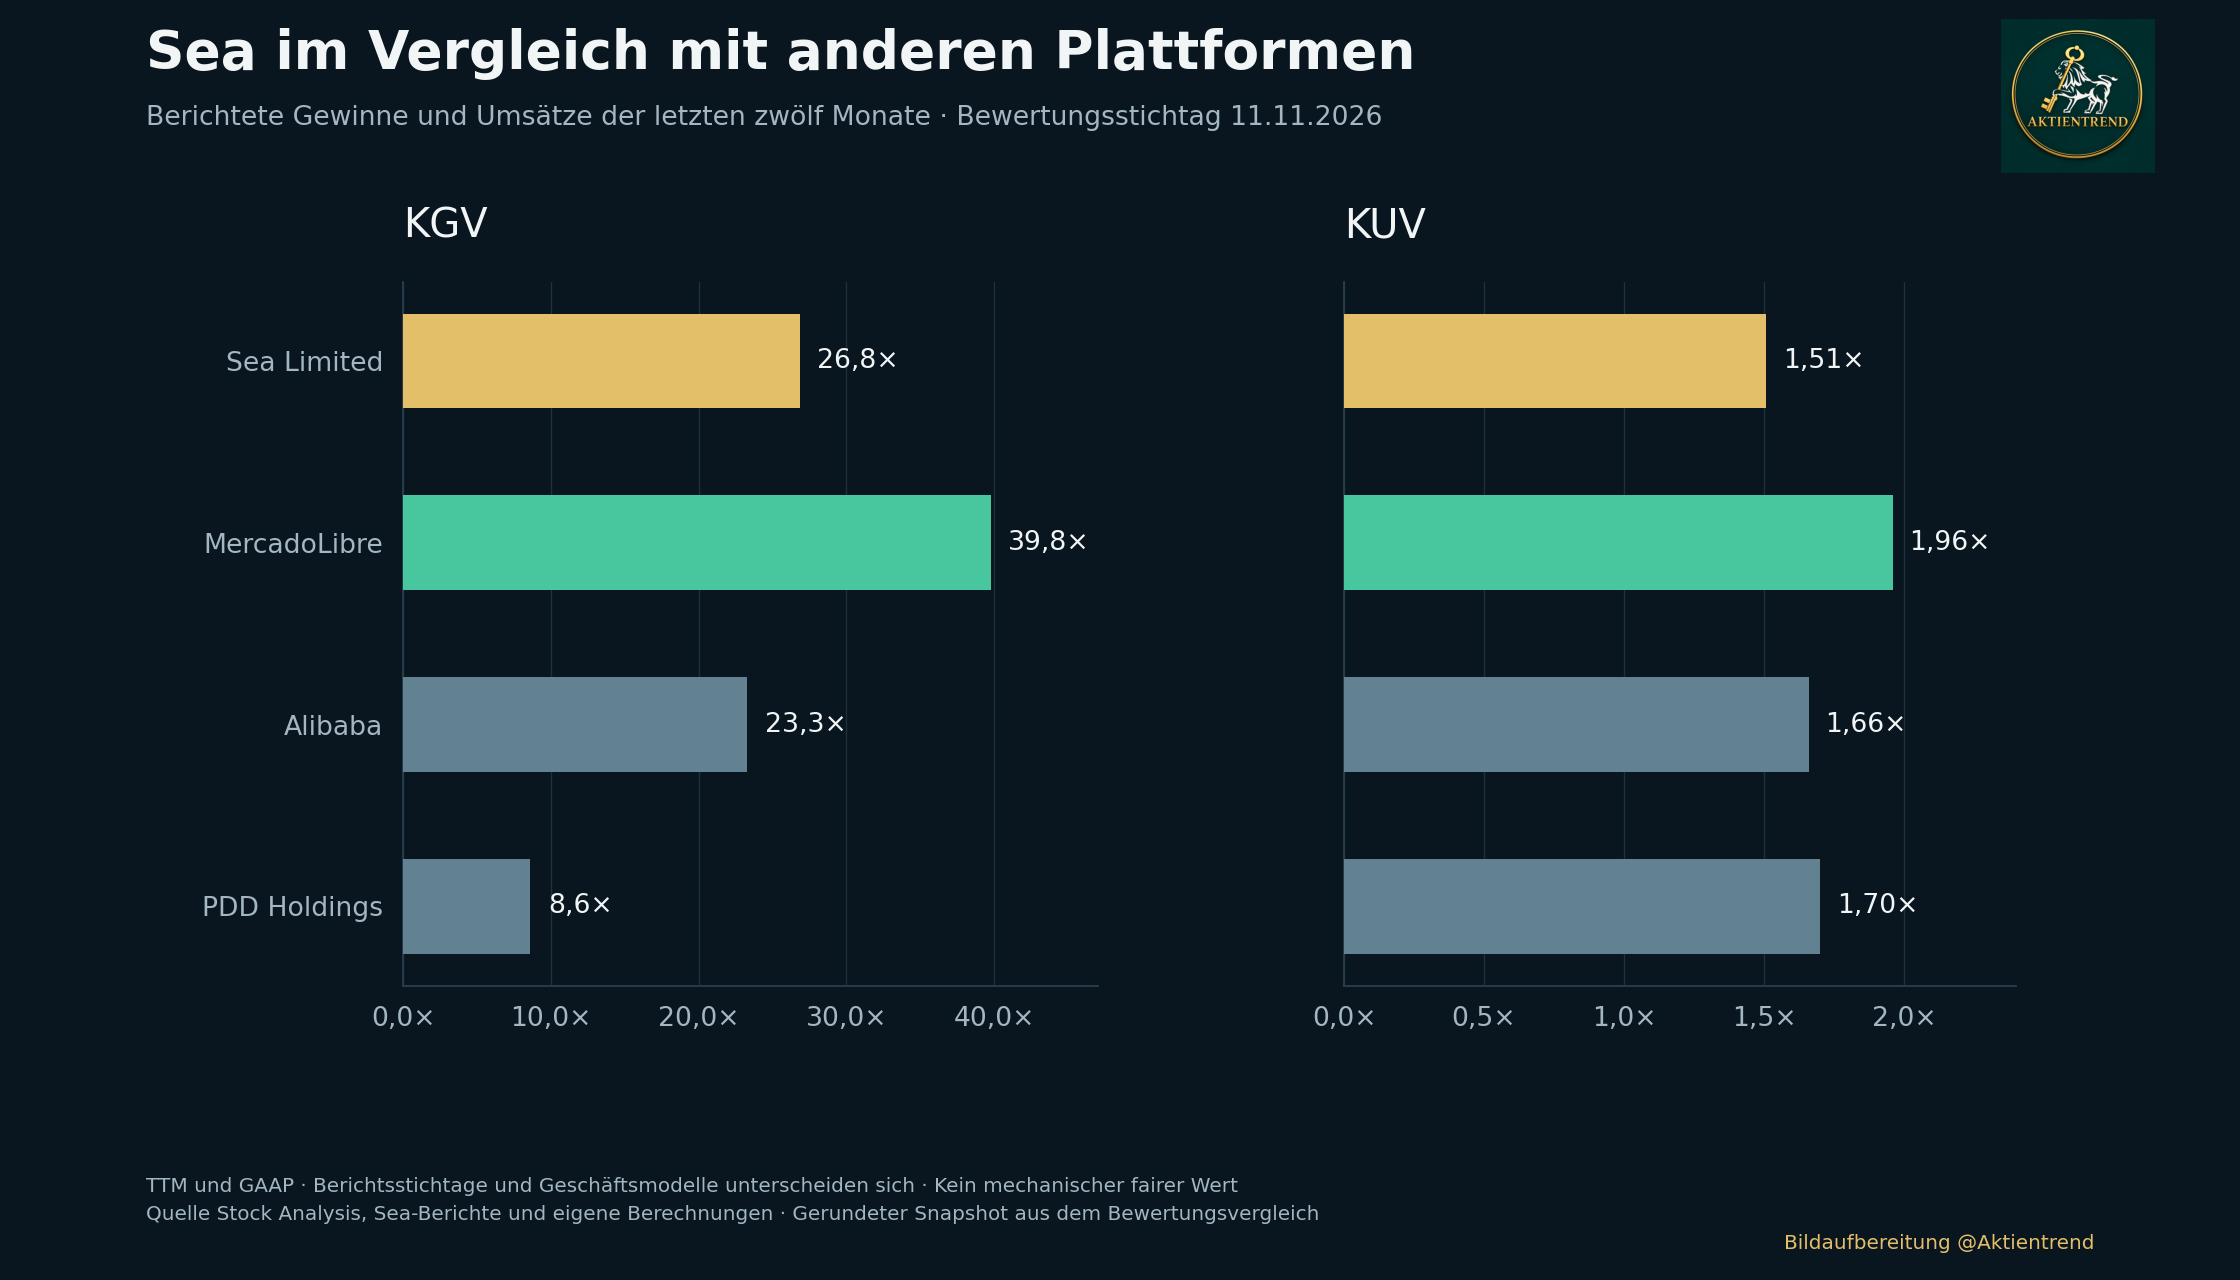
MercadoLibre ist für mich wegen der Verbindung aus Handel, Zahlungen, Krediten und Logistik der beste Vergleich. Das Sea-KGV liegt rund ein Drittel darunter. Ich sehe darin einen Hinweis auf einen Bewertungsabschlag, aber auch noch keinen Beweis dafür, dass dieser Abschlag zwingend verschwinden muss. Regionale Entwicklung, Kreditqualität, Wettbewerbsposition und Kapitalrendite können unterschiedliche Multiplikatoren rechtfertigen.
Alibaba und PDD helfen mir, die Bandbreite möglicher Plattformbewertungen einzuordnen. Ihre Geschäftsmodelle, besonders ihr China-Bezug und ihre regulatorischen Risiken unterscheiden sich jedoch stark von Sea. Das zeigt vor allem PDD, auch große und profitable Plattformen können ein niedriges KGV haben.
Hier geht es mir rein um eine Veranschaulichung der Bewertungsrange.
Cloud, künstliche Intelligenz und Monee-Börsengang
Die möglichen neuen Bewertungstreiber finde ich langfristig, strategisch spannend. Ich möchte sie aber erst dann in konkrete Bewertungsaufschläge übertragen, wenn ihre wirtschaftlichen Folgen besser sichtbar und messbar werden.
Beim möglichen Monee-Börsengang nennt das Management einen Zeitraum von ein bis drei Jahren, abhängig unter anderem von Marktbedingungen und regulatorischen Voraussetzungen. [3] Eine eigene Notierung könnte die Kapitalbeschaffung erleichtern und den Wert der Finanzsparte sichtbarer machen. Das bedeutet nichts anderes als mögliche versteckte Werte aufdecken. Für Sea-Aktionäre hängt der tatsächliche Nutzen aber davon ab, welcher Anteil am neuen Unternehmen erhalten bleibt, wie die Transaktion strukturiert wird und wohin ein möglicher Erlös fließt.
Sea Cloud befindet sich nach den Aussagen im Earnings Call noch am Anfang. Zum Zeitpunkt des Gesprächs waren keine Unternehmenskundenverträge abgeschlossen. Investitionen sollen projektbezogen und an konkrete Kundenverpflichtungen geknüpft werden. Eine Bewertung ist daher derzeit überhaupt nicht möglich. Das wäre reine Spekulation ohne auch nur den Hauch einer konkreten Grundlage wo man ansetzen könnte. [3]
Ich sehe aber darin eine langfristige Option, deren Umfang heute dennoch nicht belastbar zu beziffern ist. Der Vergleich mit einem etablierten, hochprofitablen Cloud-Anbieter ist aus meiner Sicht auch nicht möglich. Vergleiche mit Amazon schon gar nicht. Die Bezeichnung „Amazon Asiens“ kann vielleicht maximal die Ambitionen an das zukünftige Konzernkonstrukt veranschaulichen.
Die im Oktober angekündigte Zusammenarbeit mit dem Google AI Futures Fund soll Sea Zugang zu ausgewählten Modellen und Fachwissen verschaffen. [11] Ich sehe mögliche direkte Vorteile bei Werbung, Kundenservice und Risikoprüfung. Meine Basisbewertung erhält daher keinen separaten Cloud- oder KI-Aufschlag.
Meine Bewertung in drei Szenarien
Ich rechne mit ungefähr zwölf Monaten, mit drei Möglichkeiten für 2027. Die Gewinnannahmen und KGVs in dieser Tabelle sind meine Modellannahmen. Sie sind weder Analystenkursziele noch statistisch bestimmte Wahrscheinlichkeitsgrenzen. Nichts außer Spekulation!
| Szenario | EPS 2027 | KGV | Aktienkurse | Zum Referenzkurs |
|---|---|---|---|---|
| Vorsichtig | 3,20 USD | 18 | 57,60 USD | −22,8 % |
| Basis | 4,00 USD | 25 | 100,00 USD | +34,0 % |
| Optimistisch | 4,60 USD | 30 | 138,00 USD | +85,0 % |
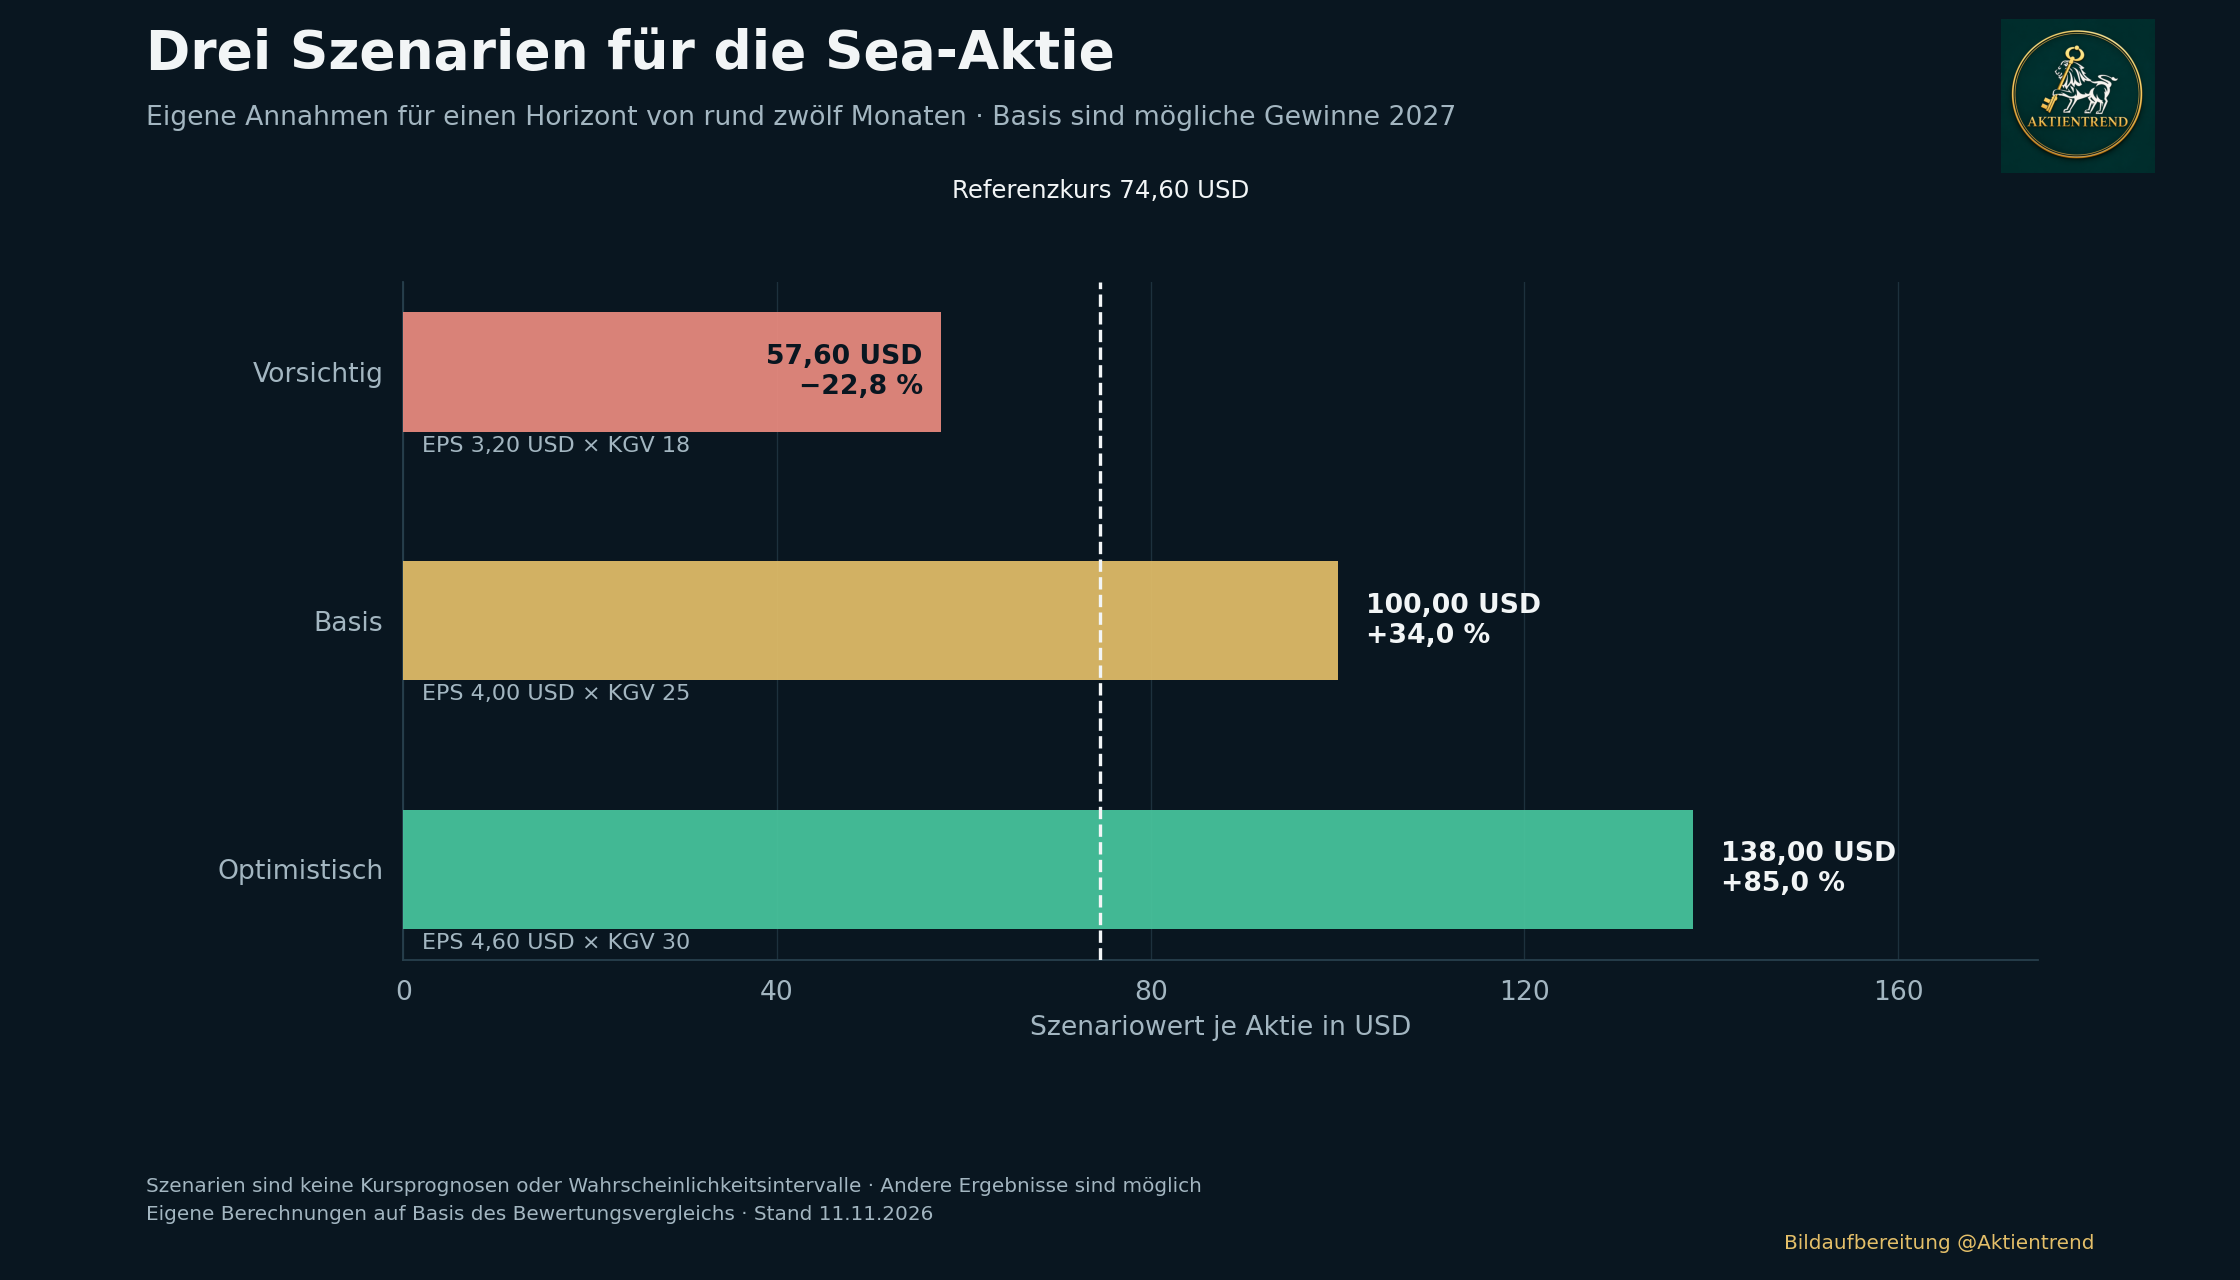
Im vorsichtigen Szenario bleiben Kreditkosten und Investitionen hoch, während das Gewinnwachstum die Erwartungen verfehlt. Ich setze deshalb 3,20 USD Gewinn je Aktie und ein KGV von 18 an. Der resultierende Aktienkurs von 57,60 USD zeigt, dass selbst nach einer deutlichen Neubewertung noch ein erhebliches Abwärtsrisiko bestehen kann.
Im Basisszenario erreicht Sea ungefähr die für 2027 prognostizierten 4,00 USD je Aktie. Ein KGV von 25 erscheint mir hier deshalb vertretbar, wenn das Wachstum anhält und sich die Ergebnisqualität stabilisiert. Daraus ergeben sich 100 USD und rund 34 % Potenzial gegenüber 74,60 USD.
Im optimistischen Szenario verbessern sich die Margen stärker, ohne dass die Kreditqualität wesentlich nachlässt. Mit 4,60 USD EPS und einem KGV von 30 errechne ich 138 USD. Hierfür muss deutlich mehr gelingen als im gegenwärtigen Basiskonsens.
Die beiden wichtigsten Stellschrauben sind meiner Meinung nach bei Sea Limited Gewinn und Bewertungsmultiplikator. Bei einem KGV von 25 verändert eine Abweichung von 0,50 USD beim Gewinn je Aktie den Modellwert bereits um 12,50 USD. Bei 4,00 USD EPS verändert ein um fünf Punkte höheres oder niedrigeres KGV den Wert um 20 USD. Diese Empfindlichkeit erklärt für mich, warum operative Fortschritte und Kursentwicklung zeitweise weit auseinanderlaufen können, so wie wir es aktuell sehen. Fantastische Wachstumszahlen lassen den Kurs aktuell noch relativ unbeeindruckt.
Welche Entwicklungen mein Urteil verändern würden
| Bereich | Was mich bestätigen würde | Was mich skeptischer machen würde |
|---|---|---|
| Shopee | Steigende operative Profitabilität bei weiterem Wachstum | Dauerhaft höhere Zuschüsse ohne bessere Wirtschaftlichkeit |
| Monee | Stabile Kreditjahrgänge und solide risikobereinigte Erträge | Weiter steigende Ausfälle und Risikovorsorge |
| Garena | Robuste Bookings und hohe Spielerbindung | Schwächere Nachfrage trotz noch hoher bilanzieller Umsätze |
| Kapitalbedarf | Nachvollziehbare Renditen auf Investitionen | Dauerhaft stärkerer Kapitalverbrauch als erwartet |
| Je Aktie | Steigender verwässerter Gewinn je Aktie | Wachstum des Konzerns ohne entsprechenden Nutzen je Aktie |
| Neue Vorhaben | Konkrete Verträge und transparente Wirtschaftlichkeit | Hohe Vorleistungen bei unklarem Ertrag |
Mein Fazit zur Sea-Aktie
Vorn weg nochmals erwähnt, dass ich bereits investiert bin und daher bereits für mich entschieden habe die Aktie zu kaufen.
Bei meinem Referenzkurs von 74,60 USD halte ich Sea Limited interessant für ein Investment und unter den Annahmen meines Basisszenarios für sehr attraktiv bewertet. Das Unternehmen verbindet fantastisches Wachstum mit inzwischen positiven Gewinnen. Das erwartete KGV für 2027 liegt unter 19 und die Umsatzbewertung ist deutlich niedriger als in den letzten sechs Jahren. Erwartet wird auch weiterhin ein starkes Wachstum für die nächsten Jahre. Zusammen mit dem geplanten Börsengang der Finanzsparte und dem Einstieg in das margenstarke Cloudgeschäft sehe ich hier ein enormes Kurspotential. Auch wenn man initial mit einem steigenden Investitionsbedarf rechnen muss und damit eine Belastung der Gewinne. Das wird meiner Meinung nach aber bereits zu einem bedeutenden Teil eingepreist. Dennoch hängt meine positive Beurteilung an überprüfbaren Bedingungen. Shopee muss mehr Gewinn aus seiner Größe ziehen, Monee muss trotz Expansion eine tragfähige Kreditqualität bewahren und der Kapitalbedarf darf den wirtschaftlichen Fortschritt nicht dauerhaft aufzehren. Eine hohe ausgewiesene Cashflow-Rendite oder die Aussicht auf ein neues Cloud-Geschäft allein genügt mir dafür nicht. Am Ende muss sich das schlicht alles rentieren!
Ich sehe in Sea Limited eine anspruchsvolle Wachstumsanlage mit realistischen Aufwärtspotenzial, die an festen und nachprüfbaren Bedingungen regelmäßig auf ihren Fortschritt überprüft werden kann. Meine Orientierung für die nächsten 12 Monate bleibt ein möglicher Wert von 100 USD. Langfristig sehe ich deutlich höhere Kurse, bis hin zu neuen Allzeithochs. Entscheidend für meine weitere Einschätzung sind aber die kommenden Gewinn- und Kapitalflusszahlen. Sie müssen zeigen, ob Sea den gegenwärtigen Bewertungsabschlag negieren kann. Aber auch wie die weitere Entwicklung bei Cloud und Monee aussieht. Wie eingangs erwähnt, Sea muss Umsatzwachstum in Gewinn übertragen. Davon wird der Großteil der Bewertung abhängen. Auf meiner Website findet ihr auch eine Chartanalyse zu Sea Limited, mit meinen langfristigen Prognosen für den Aktienkurs.
Quellen und weiterführende Originalunterlagen
- Sea Q3 2026 Ergebnisveröffentlichung und Finanzübersichten, veröffentlicht am 10. November 2026, SEC Exhibit 99.1.
- Sea Geschäftsbericht 2025 und Form 20-F, insbesondere Jahresabschlüsse, Aktienzahl und ADS-Struktur.
- Sea Earnings Call zum dritten Quartal 2026, Gespräch vom 10. November 2026, Transkript bei Stock Analysis. Finanzzahlen wurden mit der Ergebnisveröffentlichung abgeglichen.
- Sea Geschäftsbericht 2024 und Form 20-F.
- Sea Geschäftsbericht 2022 und Form 20-F, zugängliche Wiedergabe des SEC-Berichts.
- Sea Geschäftsbericht 2020 und Ergebnisveröffentlichung zum Geschäftsjahr 2020.
- Sea Ergebnisse Q4 und Gesamtjahr 2025, Unternehmensmitteilung vom 3. März 2026.
- MarketScreener Finanzdaten und Analystenschätzungen. Verwendet wurde der Snapshot des vorangegangenen Bewertungsvergleichs vom 11. November 2026. Die verlinkte Seite kann inzwischen andere Werte anzeigen.
- Stock Analysis historische Sea-Bewertungsdaten, Kurs- und Prognoseseite sowie StatMuse Jahresschlusskurs 2020.
- Stock Analysis Bewertungsübersichten für MercadoLibre, Alibaba und PDD Holdings, Momentaufnahme vom 11. November 2026.
- Sea und Google AI Futures Fund, Unternehmensmitteilung vom 15. Oktober 2026.
- Sea Investor Relations und Unternehmensprofil.
Analyse und Berechnungen von Aktientrend. Die Grafiken beruhen auf den genannten Unternehmens- und Marktdaten.